
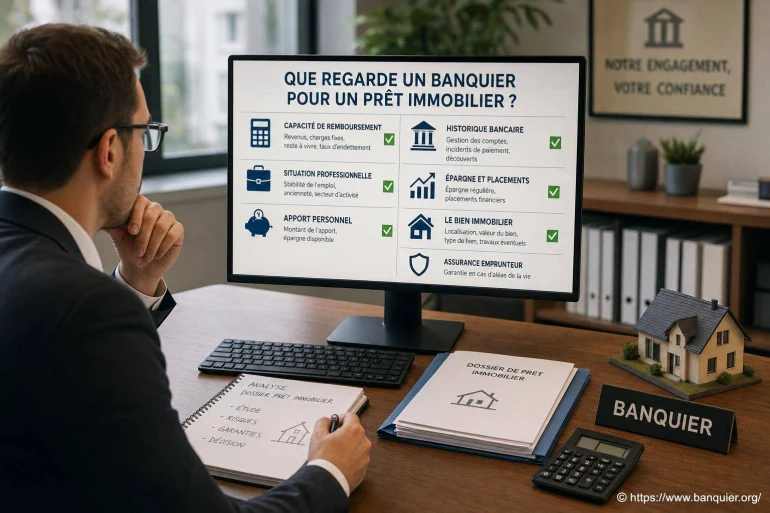
Que regarde un banquier pour un prêt immobilier ?
- Que regarde un banquier pour un prêt immobilier ?
- Les revenus et la stabilité professionnelle
- Le taux d'endettement et le reste à vivre
- La tenue des comptes bancaires
- L'apport personnel et l'épargne disponible
- Le bien acheté et la cohérence du projet
- Les garanties et l'assurance emprunteur
- Comment présenter un dossier solide ?
- Questions fréquentes
Avant d'accorder un crédit immobilier, le banquier cherche surtout à vérifier une chose : votre projet est-il finançable sans fragiliser votre budget ? Il étudie vos revenus, votre stabilité professionnelle, votre apport, vos charges et la manière dont vous gérez vos comptes. L'objectif n'est pas seulement de valider un montant ; il s'agit de mesurer votre capacité à rembourser régulièrement pendant toute la durée du prêt.
Que regarde un banquier pour un prêt immobilier ?
Un dossier immobilier est analysé comme un ensemble cohérent. Un bon salaire aide, mais il ne suffit pas si les comptes sont régulièrement à découvert ou si les crédits en cours absorbent déjà une large part des revenus. À l'inverse, un revenu plus modeste peut rassurer lorsque la situation est stable, les dépenses maîtrisées et l'apport réel.
La banque confronte vos ressources à vos charges afin d'évaluer votre reste à vivre, c'est-à-dire la somme disponible chaque mois après le paiement des échéances et dépenses incontournables. Elle regarde aussi la qualité du bien, le coût total de l'opération et les garanties possibles.
Un prêt immobilier ressemble à une longue traversée : le banquier ne regarde pas uniquement votre point de départ, mais votre capacité à tenir le cap lorsque le budget est plus serré.
Les revenus et la stabilité professionnelle
Les revenus constituent la première base du calcul. La banque examine les salaires, revenus d'activité indépendante, pensions, revenus fonciers ou allocations prises en compte selon leur nature. Elle privilégie les ressources régulières, justifiables et durables.
Un salarié en contrat à durée indéterminée hors période d'essai présente généralement un profil lisible. Pour un fonctionnaire, un retraité, un indépendant, un dirigeant ou un professionnel libéral, l'étude reste possible, mais elle repose davantage sur l'historique des revenus et la continuité de l'activité. Des primes variables ou commissions peuvent être retenues lorsqu'elles sont récurrentes et documentées sur plusieurs exercices.
Salarié stable
La régularité des fiches de paie et l'ancienneté professionnelle facilitent la lecture du dossier.
Indépendant ou dirigeant
Les bilans, déclarations fiscales et la pérennité de l'activité prennent une place centrale.
Revenus locatifs
Ils peuvent être intégrés au calcul, souvent avec une marge de prudence liée aux vacances et charges.
Un changement de métier récent n'empêche pas automatiquement l'emprunt. Le conseiller cherchera alors à comprendre la logique du parcours : évolution dans le même secteur, promesse d'embauche, période d'essai terminée, activité complémentaire devenue principale. Un dossier expliqué clairement inspire davantage confiance qu'une situation laissée sans contexte.
Le taux d'endettement et le reste à vivre
La banque calcule le poids des mensualités de crédit par rapport à vos revenus. Dans la pratique, les établissements s'appuient souvent sur une limite d'endettement autour de 35 % assurance comprise, tout en examinant les particularités de chaque situation. Cette référence ne remplace pas l'analyse globale.
Un foyer gagnant confortablement sa vie peut parfois supporter un taux un peu supérieur si le reste à vivre demeure élevé. À l'inverse, un endettement inférieur à cette limite ne garantit rien si les dépenses contraintes sont nombreuses ou si les comptes révèlent une gestion instable.
| Élément étudié | Ce que la banque vérifie | Pourquoi c'est déterminant |
|---|---|---|
| Revenus | Montant, régularité, origine | Mesurer la capacité de remboursement |
| Charges | Crédits, pensions, loyers, engagements | Calculer l'effort mensuel réel |
| Reste à vivre | Somme disponible après charges | Préserver l'équilibre du foyer |
| Épargne | Montant et régularité de constitution | Apprécier la capacité à faire face aux imprévus |
La tenue des comptes bancaires
Les relevés de compte racontent la réalité quotidienne du budget. Le banquier y repère les découverts récurrents, rejets de prélèvement, incidents de paiement, dépenses très élevées ou multiplication de petits crédits. Un découvert ponctuel n'a pas le même poids qu'une autorisation utilisée chaque mois jusqu'à son plafond.
Il observe aussi les virements vers une épargne, la régularité du loyer, le paiement des crédits existants et l'absence d'anomalies. Une gestion sobre, même avec un budget serré, peut être rassurante. À l'inverse, de bonnes ressources peuvent être relativisées par des comptes désorganisés.
Pour mieux anticiper le rendez-vous, consultez Les demandes du banquier lors d'un prêt. Réunir les justificatifs tôt permet de répondre vite aux questions et d'éviter qu'un document manquant retarde l'étude du financement.
- Éviter les découverts et les incidents dans les mois précédant la demande.
- Ne pas souscrire de crédit à la consommation juste avant le dépôt du dossier.
- Conserver les relevés et justificatifs correspondant aux mouvements inhabituels.
- Présenter une épargne disponible sans vider totalement sa réserve de sécurité.
L'apport personnel et l'épargne disponible
L'apport personnel désigne la somme que l'emprunteur met dans l'opération. Il sert fréquemment à couvrir les frais annexes : frais de notaire, frais de garantie, frais de dossier ou travaux immédiats. Un apport conséquent réduit le montant emprunté et peut renforcer la solidité du dossier, mais son absence n'entraîne pas systématiquement un refus.
La banque apprécie autant le montant de l'épargne que son origine. Une épargne constituée progressivement montre une capacité à prévoir. Une donation ou la vente d'un bien peuvent aussi être acceptées, à condition d'être justifiées. Garder une réserve après l'achat est souvent préférable à l'utilisation de chaque euro disponible.
Le coût d'un financement ne se limite pas aux intérêts et à l'assurance. Il peut aussi comprendre des frais facturés selon la banque, le type de dossier ou les services associés. Les commissions liées aux prêts immobiliers méritent donc d'être identifiées avant la signature, car elles influencent le budget global de l'opération.
Le bien acheté et la cohérence du projet
Le banquier finance aussi un bien immobilier, pas seulement un emprunteur. Il vérifie le prix d'achat, l'emplacement, la nature du logement, les travaux annoncés et l'adéquation entre le montant demandé et la valeur du bien. Cette analyse participe à l'évaluation du risque, notamment si le bien doit servir de garantie.
Pour une résidence principale, la cohérence porte souvent sur le budget global : prix, travaux, taxe foncière, charges de copropriété, chauffage, transport éventuel et ameublement. Un projet locatif implique une lecture complémentaire : loyer estimé, vacance locative, fiscalité, charges non récupérables et capacité de l'investisseur à assumer le crédit même en l'absence temporaire de locataire.
Les garanties et l'assurance emprunteur
Un crédit immobilier est généralement assorti d'une garantie : caution d'un organisme spécialisé, hypothèque ou privilège de prêteur de deniers lorsqu'il est applicable. Le choix dépend du projet, de la banque et du bien. La garantie protège l'établissement en cas de défaut de remboursement, mais elle a également un coût à intégrer dès le départ.
L'assurance emprunteur est tout aussi examinée. Elle couvre, selon les garanties choisies, des risques comme le décès, la perte totale et irréversible d'autonomie, l'invalidité ou l'incapacité de travail. L'état de santé, l'âge, l'activité professionnelle et la quotité assurée peuvent influer sur les conditions proposées. [ En savoir plus ici ]
La quotité d'assurance correspond à la part du prêt couverte pour chaque emprunteur. Dans un couple, une couverture répartie entre les deux personnes ou une couverture plus protectrice peuvent changer le coût et le niveau de sécurité. La solution la moins chère n'est pas toujours celle qui protège le mieux le foyer.
Comment présenter un dossier solide ?
Un dossier convaincant n'est pas nécessairement parfait. Il est surtout complet, cohérent et facile à comprendre. Si une période de chômage, un changement d'employeur ou une dépense exceptionnelle apparaît sur les relevés, mieux vaut l'expliquer avec des documents à l'appui plutôt que laisser le banquier interpréter seul la situation.
- Calculez votre budget réaliste en incluant toutes les charges liées au futur logement.
- Rassemblez les justificatifs de revenus, d'épargne, d'identité, de charges et de situation professionnelle.
- Stabilisez vos comptes avant de demander un accord de principe ou de signer une promesse de vente.
- Prévoyez une marge pour les travaux, déménagements, équipements et dépenses inattendues.
Le meilleur dossier est celui qui permet au conseiller de comprendre immédiatement qui emprunte, pour quel projet et avec quel budget réel. Cette transparence facilite l'échange et évite de construire un financement trop tendu dès le départ.
Questions fréquentes
Le banquier peut-il refuser un prêt avec un bon salaire ?
Oui. Un bon salaire ne suffit pas si les charges sont élevées, si les relevés de compte montrent des incidents répétés, si l'apport est insuffisant au regard du projet ou si la situation professionnelle paraît instable. La décision repose sur l'ensemble du dossier.
Combien de relevés de compte faut-il fournir pour un prêt immobilier ?
La banque demande souvent plusieurs relevés récents, généralement sur quelques mois, afin d'observer les habitudes de gestion. Elle peut réclamer des documents complémentaires si un mouvement important, un découvert ou une charge inhabituelle nécessite une explication.
Un apport est-il obligatoire pour obtenir un prêt immobilier ?
Un apport n'est pas obligatoirement exigé dans tous les cas, mais il renforce le dossier, notamment lorsqu'il couvre les frais annexes. Sans apport, la banque examinera avec davantage d'attention la stabilité des revenus, la gestion des comptes et la marge restante après remboursement.


A propos de nous : Clémentine Portefeuille

Passionnée par la finance depuis mon plus jeune âge, j'ai choisi le métier de banquière pour accompagner les particuliers et les entreprises dans leurs projets. Sur Banquier, je partage astuces, analyses et conseils pour mieux comprendre le monde bancaire. Mon objectif est de rendre la finance accessible à tous, loin du jargon compliqué. Forte de dix ans d'expérience en agence, je veux démystifier les produits bancaires et aider chacun à faire les meilleurs choix. Curieuse et pédagogue, j'aime échanger et répondre aux questions de la communauté.