
Devenir actionnaire d’une banque : mode d’emploi
- Devenir actionnaire d'une banque : mode d'emploi
- Actionnaire, sociétaire et client privé : ne pas confondre les statuts
- Choisir une banque avant d'acheter ses titres
- Les étapes concrètes pour acheter des actions bancaires
- Comprendre les rendements possibles et les risques
- Quels droits donne une action bancaire ?
- Les erreurs fréquentes avant de devenir actionnaire d'une banque
- Construire une décision cohérente avec votre situation
- Questions fréquentes
Acheter des actions d'une banque permet de devenir copropriétaire d'un établissement coté et d'espérer percevoir des dividendes ou une plus-value. Cette décision ne donne pas le statut de client privilégié, ni un droit sur les dépôts : elle expose surtout votre épargne aux résultats, aux risques et à la stratégie de la banque choisie.
Une banque peut être détenue par des actionnaires, par ses sociétaires ou, dans certains cas, par une structure coopérative. Avant de placer le moindre euro, il faut donc identifier le modèle de l'établissement, comprendre ce que vous achetez réellement et vérifier si cette opération correspond à votre horizon de placement.
Devenir actionnaire d'une banque : mode d'emploi
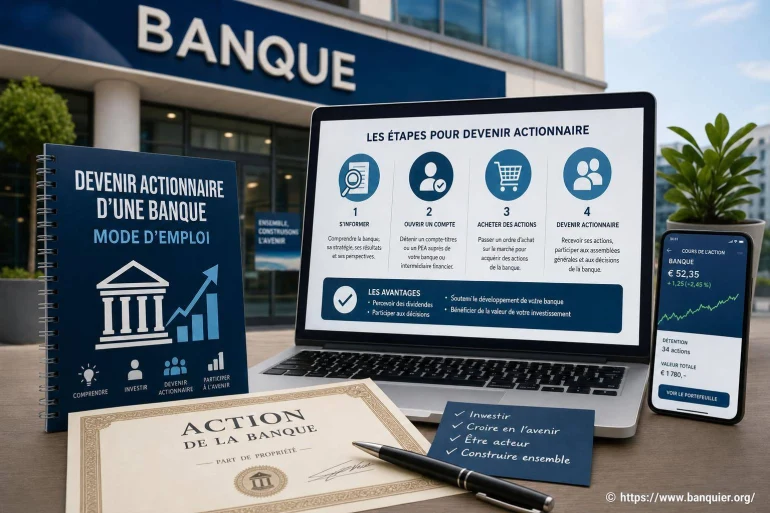
Dans une banque cotée, devenir actionnaire consiste à acquérir des titres sur un marché financier, généralement via un compte-titres ordinaire ou un plan d'épargne en actions lorsqu'ils y sont éligibles. Chaque action représente une fraction, souvent très petite, du capital de la société.
Vous pouvez acheter ces actions auprès de votre banque, d'un courtier en ligne ou d'un prestataire de services d'investissement. L'ordre est transmis au marché : son exécution dépend du prix demandé, du nombre de titres disponibles et du type d'ordre choisi. Une fois l'achat réalisé, les titres figurent dans votre portefeuille.
Un actionnaire peut participer aux assemblées générales, voter sur certaines résolutions et recevoir un dividende si la banque décide d'en distribuer un. Ces droits dépendent du nombre de titres détenus et des règles propres à la société. Le dividende n'est jamais automatique : son montant peut diminuer, être supprimé ou évoluer selon les résultats, les besoins en fonds propres et les décisions des dirigeants.
Actionnaire, sociétaire et client privé : ne pas confondre les statuts
Le mot « actionnaire » est parfois utilisé à tort pour parler de toute personne qui soutient financièrement une banque. Pourtant, le statut varie selon la forme juridique de l'établissement. Une banque cotée émet des actions négociables ; une banque mutualiste ou coopérative peut proposer des parts sociales à ses clients ou membres.
Actionnaire
Il détient des actions d'une société. Leur valeur peut monter ou baisser selon le marché, et leur revente est possible lorsque les titres sont négociables.
Sociétaire
Il détient généralement des parts sociales d'une banque coopérative. Il participe à sa vie démocratique selon les règles de la caisse ou de l'établissement.
Client privé
Il bénéficie d'un accompagnement patrimonial et bancaire adapté à son niveau d'actifs, sans devoir nécessairement détenir des titres de la banque.
Pour approfondir le fonctionnement des établissements mutualistes, consultez les différences entre sociétaire et actionnaire en banque. Les parts sociales et les actions ne présentent ni les mêmes règles de liquidité, ni la même volatilité, ni exactement les mêmes droits.
Le statut de client privé relève d'une logique différente : elle dépend de la politique commerciale et patrimoniale de chaque établissement. L'accès à la qualité de client chez une banque privée s'appuie généralement sur le patrimoine financier, les besoins d'accompagnement et la nature de la relation envisagée.
À ne pas rater également
Choisir une banque avant d'acheter ses titres
Le bon réflexe est de considérer une action bancaire comme tout autre investissement en actions : on n'achète pas seulement une marque connue, mais une entreprise soumise à des cycles économiques, à une réglementation exigeante et à des risques spécifiques.
Commencez par vérifier si la banque est cotée. De grands groupes peuvent réunir plusieurs marques : votre agence de proximité peut appartenir à une filiale dont les titres ne sont pas directement accessibles en Bourse. À l'inverse, un groupe coté peut être détenu en partie par des structures coopératives. [ A lire en complément ici ]
- Lire les résultats publiés et comprendre les principales sources de revenus : crédit, assurance, banque d'investissement, gestion d'actifs ou paiements.
- Observer la politique de dividende, sans la confondre avec une promesse de rendement futur.
- Regarder l'endettement, la qualité du portefeuille de crédits et les informations sur les risques publiées par le groupe.
- Comparer plusieurs établissements plutôt que d'acheter les titres de sa seule banque par attachement.
- Vérifier les frais de courtage, de garde et la fiscalité liée à l'enveloppe choisie.
Une banque solide en apparence peut voir son cours chuter rapidement lorsque les marchés s'inquiètent de ses pertes de crédit, de ses besoins en capital ou de sa capacité à financer son activité.
Les banques sont particulièrement sensibles aux taux d'intérêt, au niveau des impayés, à la confiance des déposants et aux conditions de financement. Une baisse économique peut accroître le risque de défaut des emprunteurs. À l'inverse, certaines périodes de taux plus élevés peuvent soutenir la marge d'intérêt, sans que cela suffise à éliminer les autres risques.
Les étapes concrètes pour acheter des actions bancaires
L'achat est techniquement simple, mais il mérite une préparation sérieuse. Définissez d'abord le montant que vous êtes prêt à immobiliser et à voir fluctuer. L'argent destiné aux dépenses courantes ou à une épargne de précaution ne devrait pas être exposé aux variations d'une action bancaire.
- Ouvrir ou utiliser une enveloppe d'investissement. Compte-titres, PEA si le titre est éligible, ou contrat d'assurance-vie selon les supports disponibles : chaque solution a ses règles, ses coûts et sa fiscalité.
- Identifier le titre exact. Contrôlez le nom de l'émetteur, son code ISIN, sa place de cotation et la devise de négociation. Une vérification évite de confondre une action, une obligation ou un produit financier lié au secteur bancaire.
- Évaluer le prix et les frais. Un petit ordre peut être proportionnellement pénalisé par les commissions. Consultez aussi les frais de change pour une action cotée dans une autre devise.
- Choisir un type d'ordre. L'ordre au marché privilégie l'exécution, mais le prix final peut différer de celui observé. L'ordre à cours limité fixe un prix maximal à l'achat, avec le risque de ne pas être exécuté.
- Suivre sans réagir à chaque variation. Conservez les documents de transaction, surveillez les annonces importantes et réexaminez votre thèse d'investissement lorsque les fondamentaux changent réellement.
Comprendre les rendements possibles et les risques
Le gain potentiel d'un actionnaire repose sur deux éléments : l'évolution du cours de l'action et les dividendes éventuellement versés. Ces deux sources de rendement sont incertaines. Une action peut perdre une grande part de sa valeur, et un dividende peut être réduit ou suspendu.
| Élément | Ce qu'il peut apporter | Point de vigilance |
|---|---|---|
| Hausse du cours | Une plus-value lors de la revente | Le cours peut aussi reculer fortement et durablement |
| Dividende | Un revenu distribué aux actionnaires | Son versement et son montant ne sont pas garantis |
| Diversification bancaire | Une exposition à plusieurs métiers financiers | Le secteur reste sensible aux crises économiques et financières |
| Détention longue | Du temps pour laisser vivre une stratégie | Elle ne corrige pas un mauvais choix ni une concentration excessive |
Le rendement affiché n'est pas une promesse. Un rendement de dividende élevé peut même refléter un cours en baisse, donc une inquiétude du marché. Regardez la capacité réelle de la banque à générer des bénéfices, ses réserves, son exposition au risque de crédit et sa stratégie, plutôt que de choisir un titre sur ce seul chiffre.
La diversification reste un point central. Investir uniquement dans les titres d'une seule banque, surtout si vous y détenez déjà vos comptes, vos crédits et une grande partie de votre épargne, crée une concentration. Vos finances personnelles risquent alors d'être touchées simultanément par une même difficulté économique ou sectorielle.
Quels droits donne une action bancaire ?
Une action ordinaire donne habituellement accès à l'information financière de la société, à la participation aux assemblées générales et au vote sur les résolutions soumises aux actionnaires. Les modalités pratiques sont précisées dans les avis de convocation et les documents publiés par l'émetteur.
Avec quelques titres, votre poids dans les votes sera limité, mais vos droits existent. Vous pouvez voter en séance, à distance ou par procuration selon les procédures proposées. Les sujets portent souvent sur l'approbation des comptes, la nomination des administrateurs, la rémunération des dirigeants ou certaines opérations sur le capital.
Ne confondez pas ce droit de vote avec une capacité d'intervention dans la gestion quotidienne. Les actionnaires ne choisissent pas individuellement les crédits accordés, les tarifs de leur agence ou la politique commerciale locale. Ils participent, à leur niveau, à la gouvernance de la société détentrice du capital.
Les erreurs fréquentes avant de devenir actionnaire d'une banque
La première erreur consiste à acheter parce que l'on apprécie son conseiller, son application mobile ou la proximité de son agence. Ces éléments peuvent être utiles pour juger une expérience client, mais ils ne suffisent pas à évaluer une action cotée. Une excellente relation bancaire n'implique pas automatiquement un investissement pertinent.
Autre piège : croire qu'un cours bas est forcément une affaire. Le prix d'une action ne dit rien, à lui seul, de sa valeur. Il faut le rapprocher des bénéfices, des actifs, des risques, de la qualité de la gouvernance et des perspectives de l'établissement. Un titre à bas prix peut être sous-évalué, mais aussi refléter une difficulté réelle.
Enfin, évitez de confondre dividende et revenu certain. Une banque peut préférer conserver ses bénéfices afin de renforcer ses fonds propres, financer ses activités ou absorber des pertes. Pour un investisseur particulier, cette prudence peut parfois être plus saine qu'une distribution élevée mais difficile à soutenir.
Construire une décision cohérente avec votre situation
Avant l'achat, formulez votre propre raison d'investir : souhaitez-vous suivre un secteur que vous connaissez, rechercher un complément de rendement ou participer au capital d'un groupe dont vous comprenez l'activité ? Une réponse précise vous aide à définir un montant raisonnable et un horizon de détention réaliste.
Si vous débutez, une exposition diversifiée via des fonds ou des ETF peut être plus facile à gérer qu'un pari sur une seule banque. Cette solution comporte aussi un risque de perte en capital, mais elle réduit la dépendance à un seul établissement. L'action bancaire individuelle peut convenir à un investisseur qui accepte d'étudier les comptes, les annonces réglementaires et les résultats trimestriels ou semestriels.
Gardez une trace écrite de votre décision : prix d'achat, montant engagé, raison du choix, niveau de risque accepté et conditions qui vous feraient vendre. Ce petit document évite de laisser l'émotion guider chaque mouvement de cours. Il transforme une envie de soutenir sa banque en une démarche d'investissement plus lucide.
Questions fréquentes
Peut-on devenir actionnaire de sa propre banque ?
Oui, si la société qui détient votre banque est cotée et que ses actions sont accessibles sur le marché. Certaines banques sont coopératives ou mutualistes : elles proposent alors plutôt des parts sociales, selon leurs règles d'adhésion.
Quel montant faut-il prévoir pour acheter des actions d'une banque ?
Le montant dépend du cours de l'action, du nombre de titres acheté et des frais appliqués par l'intermédiaire. Il est préférable de n'investir qu'une somme dont la perte éventuelle ne déséquilibrerait pas votre budget ou votre épargne de précaution.
Les actionnaires d'une banque reçoivent-ils toujours un dividende ?
Non. Le dividende dépend d'une décision de la banque et de ses actionnaires, ainsi que de la situation financière et des exigences réglementaires. Il peut être versé, réduit, suspendu ou ne pas être proposé.
Une action bancaire est-elle plus sûre qu'une autre action ?
Non. Les banques sont encadrées et surveillées, mais leurs actions restent des placements risqués dont la valeur peut fluctuer fortement. Elles sont exposées notamment aux défauts de remboursement, aux évolutions des taux et aux tensions sur les marchés financiers.
👉 Lire aussi: Quelles études pour devenir banquier ?


A propos de nous : Clémentine Portefeuille

Passionnée par la finance depuis mon plus jeune âge, j'ai choisi le métier de banquière pour accompagner les particuliers et les entreprises dans leurs projets. Sur Banquier, je partage astuces, analyses et conseils pour mieux comprendre le monde bancaire. Mon objectif est de rendre la finance accessible à tous, loin du jargon compliqué. Forte de dix ans d'expérience en agence, je veux démystifier les produits bancaires et aider chacun à faire les meilleurs choix. Curieuse et pédagogue, j'aime échanger et répondre aux questions de la communauté.