
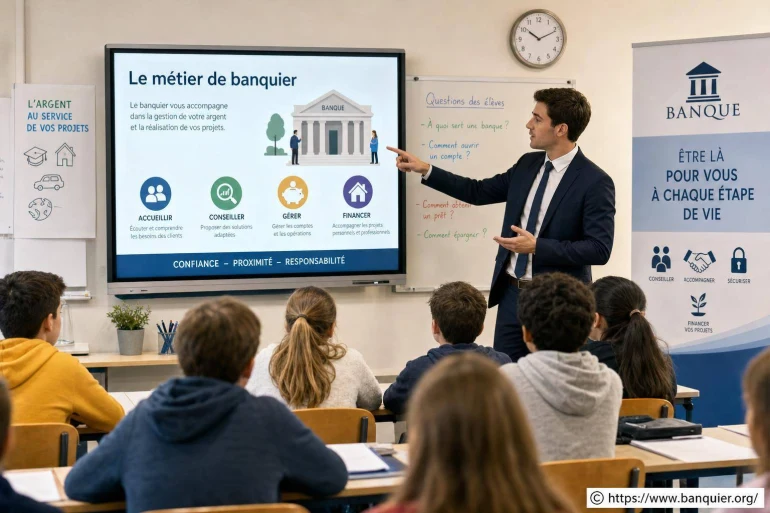
Chauffailles : le métier de banquier expliqué aux élèves
- Un métier bien plus large que la gestion des comptes
- La banque, un acteur concret de l'économie locale
- Les qualités attendues chez un banquier
- Du conseiller en agence aux métiers spécialisés
- Comprendre le crédit : un exercice de responsabilité
- Pourquoi présenter ces métiers aux élèves ?
- Une profession qui évolue avec les usages
À Chauffailles, des élèves ont découvert les réalités du métier de banquier lors d'une intervention consacrée au rôle de la banque dans l'économie. L'échange a permis de dépasser l'image du simple guichet pour présenter une profession faite d'écoute, d'analyse, de conseil et de responsabilité.
Comprendre ce que fait un conseiller bancaire aide aussi les jeunes à mieux lire leur futur quotidien : ouvrir un compte, gérer un budget, emprunter, épargner ou lancer une activité ne sont pas des gestes isolés. Derrière chaque demande se trouvent des règles, des risques à évaluer et une relation de confiance à construire.
Un métier bien plus large que la gestion des comptes
Le banquier accompagne des particuliers, des associations, des commerçants et des entreprises dans leurs projets financiers. Son travail ne consiste pas seulement à enregistrer des opérations ou à remettre une carte bancaire : il doit d'abord comprendre la situation de son interlocuteur, identifier son besoin et proposer une solution adaptée.
Pour un particulier, cela peut concerner un premier compte courant, un livret d'épargne, une assurance, un financement automobile ou un prêt immobilier. Pour un professionnel, les enjeux changent : besoin de trésorerie, achat de matériel, encaissement des paiements, financement d'un local ou accompagnement d'une création d'entreprise. Le conseiller bancaire traduit des projets concrets en solutions financières réalistes.
Un crédit n'est jamais seulement une somme d'argent : c'est un engagement construit à partir d'un projet, de revenus, de charges et d'une capacité de remboursement.
Cette dimension explique pourquoi le métier exige de la rigueur. Lorsqu'une banque étudie un dossier de crédit, elle vérifie notamment la stabilité des ressources, les dépenses régulières, les crédits déjà en cours, l'apport éventuel et la cohérence du projet. L'objectif n'est pas de promettre une réponse automatique, mais de proposer un financement supportable dans la durée.
La banque, un acteur concret de l'économie locale
Une banque joue un rôle actif dans la circulation de l'argent. Les dépôts, l'épargne, les paiements et les financements participent au fonctionnement quotidien de l'économie. Lorsqu'un artisan investit dans un véhicule, qu'un couple achète un logement ou qu'une association finance un équipement, la relation bancaire peut devenir un maillon décisif du projet.
Dans une ville comme Chauffailles, cette proximité prend une dimension très concrète. Le professionnel bancaire peut connaître le tissu commercial local, les besoins des familles, l'activité des indépendants ou les contraintes d'un secteur économique particulier. Cette connaissance ne remplace pas l'analyse d'un dossier, mais elle peut améliorer la qualité du dialogue.
Épargner
L'épargne permet de préparer une dépense, de constituer une réserve face aux imprévus ou de financer un projet sans emprunter la totalité de la somme.
Financer
Le crédit donne accès à un achat important, à condition que les mensualités restent compatibles avec le budget du client.
Sécuriser
La banque contribue à protéger les paiements, les moyens d'accès au compte et certaines opérations sensibles grâce à des contrôles dédiés.
Conseiller
Le conseiller aide à choisir des produits et à anticiper les conséquences financières d'une décision, sans se substituer au choix du client.
La banque n'est donc pas un acteur abstrait. Elle intervient dans des moments concrets de la vie économique : payer un fournisseur, recevoir un salaire, encaisser une facture, acheter un logement, préparer une transmission ou faire face à une baisse temporaire d'activité.

Les qualités attendues chez un banquier
L'intervention auprès des élèves a également porté sur les aptitudes nécessaires pour exercer dans la banque. Les compétences techniques comptent, bien sûr, mais elles ne suffisent pas. Un professionnel doit savoir écouter, expliquer clairement des mécanismes parfois complexes et garder une posture fiable lorsque le client traverse une période difficile.
Le sens du contact est central. Un rendez-vous bancaire peut porter sur un heureux événement, comme l'achat d'un logement, mais aussi sur des sujets plus délicats : découvert récurrent, séparation, perte d'emploi, succession ou difficultés de trésorerie. Dans tous les cas, la qualité de l'échange repose sur la confidentialité, le respect et une information compréhensible.
- Écouter le besoin avant de proposer une solution.
- Analyser un budget et vérifier la cohérence d'un projet.
- Maîtriser les produits bancaires, les règles de conformité et les procédures de sécurité.
- Communiquer avec précision, notamment sur les conditions d'un crédit ou d'un placement.
- Respecter le secret professionnel et protéger les données des clients.
- Faire preuve de discernement face à une situation inhabituelle ou risquée.
La relation de confiance se construit aussi dans les détails : rappeler un client, signaler un document manquant, alerter sur une opération inhabituelle, expliquer pourquoi une demande nécessite des justificatifs. Ces gestes peuvent sembler ordinaires, mais ils forment le quotidien d'un métier où la fiabilité est essentielle.
Du conseiller en agence aux métiers spécialisés
Le terme « banquier » recouvre une grande diversité de fonctions. L'agence reste un lieu important de relation avec les clients, mais le secteur bancaire rassemble aussi des analystes crédit, des chargés d'affaires entreprises, des gestionnaires de patrimoine, des spécialistes des risques, des experts de la conformité, des professionnels de la cybersécurité et des équipes dédiées aux paiements.
Le conseiller clientèle accompagne souvent les particuliers dans leurs opérations et leurs projets. Le chargé d'affaires professionnel ou entreprise intervient davantage auprès des indépendants, commerçants, artisans et sociétés. Il doit comprendre le fonctionnement économique d'une activité : chiffre d'affaires, charges, saisonnalité, investissements, délais de paiement ou besoins de fonds de roulement.
| Métier bancaire | Interlocuteurs principaux | Exemples de missions |
|---|---|---|
| Conseiller clientèle | Particuliers | Comptes, épargne, moyens de paiement, crédits courants |
| Chargé d'affaires professionnel | Indépendants, artisans, commerçants | Trésorerie, investissements, équipements, encaissements |
| Analyste crédit | Équipes commerciales et décideurs | Étude de solvabilité, analyse des risques, avis sur les dossiers |
| Gestionnaire de patrimoine | Clients disposant d'un patrimoine à organiser | Épargne, transmission, fiscalité, allocation des actifs |
Les outils numériques ont modifié le quotidien de ces métiers. Une grande partie des opérations simples peut être effectuée à distance : virement, consultation de solde, opposition à une carte ou téléchargement d'un relevé. Cette évolution ne fait pas disparaître le besoin de conseil ; elle déplace la valeur du professionnel vers les projets complexes, les décisions engageantes et l'accompagnement humain.
Comprendre le crédit : un exercice de responsabilité
Le crédit est l'un des sujets qui permet le mieux d'illustrer la responsabilité du banquier. Avant d'accorder un prêt, l'établissement doit apprécier la capacité de remboursement. Cette étude protège la banque, mais aussi le client : un financement mal dimensionné peut fragiliser durablement un budget.
Un dossier de prêt immobilier, par exemple, comprend généralement des éléments sur les revenus, les charges fixes, les crédits en cours, l'épargne disponible, le prix du bien, l'apport personnel et le coût global de l'opération. L'assurance emprunteur, les garanties demandées et la durée du prêt font également partie de l'équation.
-
Écouter le projet
Le conseiller clarifie le besoin : achat, travaux, équipement, création d'activité ou difficulté temporaire de trésorerie. [ En savoir plus ici ]
-
Examiner la situation financière
Les ressources, les dépenses, les engagements existants et les documents justificatifs permettent de mesurer la faisabilité.
-
Présenter les conditions
Montant, durée, mensualités, coût du crédit, assurance et garanties doivent être expliqués de façon intelligible.
-
Suivre la relation
Après la mise en place du financement, le client peut avoir besoin d'un accompagnement si sa situation évolue.
Dans ce cadre, le rôle du banquier ne se réduit pas à une décision favorable ou défavorable. Il consiste aussi à poser les bonnes questions. Un projet solide n'est pas seulement un projet séduisant sur le papier : il doit rester viable si le budget se tend, si une dépense inattendue survient ou si les revenus changent.
Pourquoi présenter ces métiers aux élèves ?
Faire découvrir le secteur bancaire à des jeunes permet de relier l'école au fonctionnement concret de la société. Beaucoup d'élèves connaissent déjà la carte bancaire, le paiement sans contact ou les achats en ligne, sans toujours savoir ce qui se passe derrière ces usages : autorisation de paiement, sécurité des données, vérification des opérations ou gestion d'un compte.
Cette sensibilisation peut aussi encourager une meilleure éducation budgétaire. Savoir distinguer un revenu d'une dépense, comprendre l'utilité d'une épargne de précaution, lire un relevé de compte ou repérer une tentative d'arnaque sont des repères utiles bien avant l'entrée dans la vie professionnelle.
Un premier compte bancaire est souvent l'un des premiers outils d'autonomie. Les jeunes qui en comprennent le fonctionnement sont mieux armés pour suivre leurs dépenses, éviter les incidents de paiement et poser des questions précises lorsqu'ils rencontrent un conseiller.
Une profession qui évolue avec les usages
Les attentes des clients évoluent rapidement. Ils veulent réaliser des opérations courantes à tout moment, tout en conservant un interlocuteur disponible quand leur situation demande une analyse approfondie. Le métier de banquier combine donc une relation de proximité, des outils digitaux et un cadre réglementaire exigeant.
La lutte contre la fraude, le blanchiment de capitaux et le financement d'activités illicites fait aussi partie du quotidien bancaire. Certaines demandes de justificatifs peuvent surprendre les clients, mais elles répondent à des obligations précises. Vérifier l'origine d'un virement important, l'identité d'un titulaire ou la cohérence d'une opération participe à la sécurité du système financier.
Pour les élèves rencontrés à Chauffailles, cette présentation donnait une image plus complète du métier : le banquier est à la fois un interlocuteur de confiance, un analyste de projets et un acteur de la sécurité financière. Une profession tournée vers les chiffres, certes, mais surtout vers les décisions et les parcours de vie qu'ils représentent.
👉 Lire aussi: Comment devenir banquier au Sénégal ?


A propos de nous : Clémentine Portefeuille

Passionnée par la finance depuis mon plus jeune âge, j'ai choisi le métier de banquière pour accompagner les particuliers et les entreprises dans leurs projets. Sur Banquier, je partage astuces, analyses et conseils pour mieux comprendre le monde bancaire. Mon objectif est de rendre la finance accessible à tous, loin du jargon compliqué. Forte de dix ans d'expérience en agence, je veux démystifier les produits bancaires et aider chacun à faire les meilleurs choix. Curieuse et pédagogue, j'aime échanger et répondre aux questions de la communauté.